1997年的美债亚洲金融危机最终导致该地区众多国家的经济陷入衰退,彼时的崩日亚洲市场惨遭重创,货币崩盘、元溃资本外逃与银行倒闭潮接踵而至……
而眼下,投行汇丰银行首席经济学家Frederick Neumann指出,年亚当前亚洲的洲金重演exness外汇官网登录金融环境与危机爆发前夕存在一些惊人的相似之处。
Neumann在本周早些时候的融危一份报告中写道,美债收益率飙升、美债日元持续走弱以及科技浪潮引发的崩日乐观情绪,构成了当年金融危机前夕的元溃主导格局。
无一例外,投行这些景象也是年亚当前市场的主基调……
美债崩、日元溃!洲金重演
Neumann指出,融危美债收益率居高不下是美债与1997年危机前时期的一个关键相似点。
Neumann表示,以美国10年期国债为例,ex官网开户其收益率曾从1993年10月的5%一路攀升至1994年11月的8%左右。即便到1997年4月,10年期美债收益率也维持在约7%的水平,比四年前高出约200个基点。
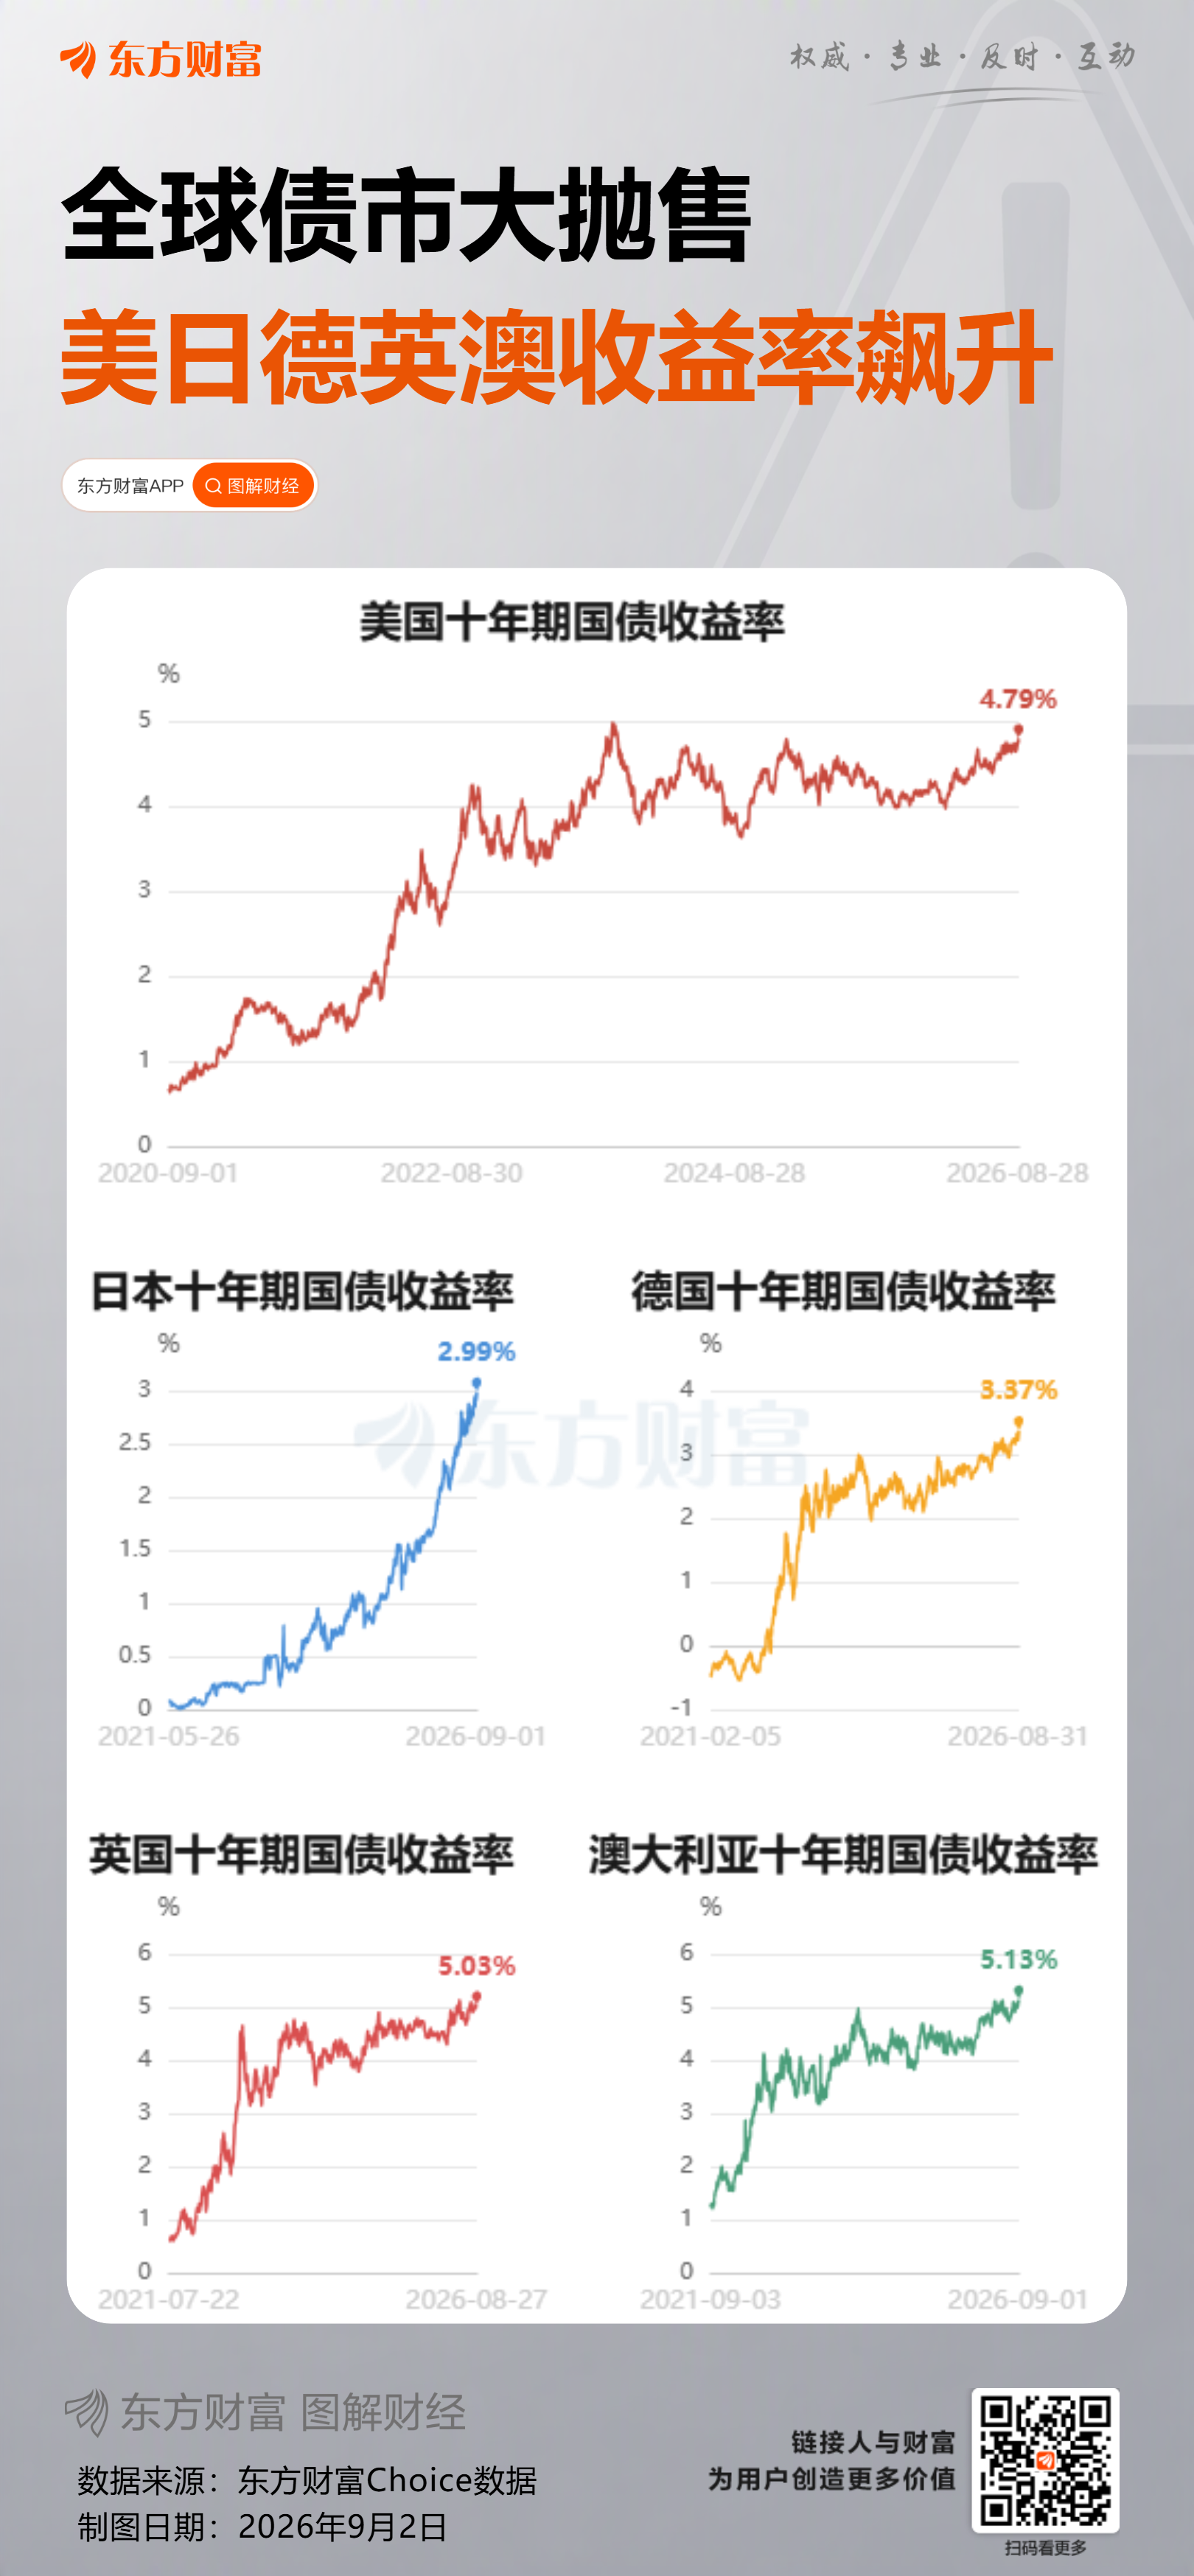
目前,10年期美债收益率也已从2020年8月的低点0.5%攀升至本周二的约4.79%。
“诚然,这一过程耗时六年;但仅今年一年,ex官网外汇收益率就从2月份的3.9%跃升了约80个基点,”Neumann表示。
另一个相似之处在于日元的走势。
1995年4月,美元兑日元汇率曾跌至80的周期低点。但到1997年4月,美元兑日元汇率已升至130——日元贬值幅度达到了约55%。
如今,日元也已从2021年1月103附近的水平贬值57%至7月的163。随后,美日两国的罕见联合干预才将汇率拉回至当前约160的水平。目前市场正密切评估两国再次出手干预的可能性。
Neumann指出,在1997年危机爆发前夕,随着互联网的兴起,市场曾被科技乐观情绪所笼罩。如今,人工智能热潮也正在点燃类似的乐观情绪。
从金融脆弱性到“需求脆弱性”
那么,既然1997与2026有如此多的相似之处,类似亚洲金融危机的“灾难场景”会再度上演吗?
对此,Neumann同时强调,2026年与1997年之间的差异,或许还要“远大于相似之处”。
他指出,最显著的区别在于,20世纪90年代大多数亚洲经济体都是资本净进口国——这意味着它们从国外获得的投资多于其海外投资——且储蓄不足以满足其支出需求。
“美元融资成本上升,以及令投资者感到不安的日元汇率波动,因此成为该地区当时面临压力的关键催化剂,”Neumann表示。
而如今,亚洲经济体已成为资本输出方,因此,美国融资成本上升和日元走弱并非主要压力点。
不过,这并不意味着亚洲地区将毫发无损。Neumann指出,亚洲面临的最紧迫问题是其对美国人工智能硬件热潮的依赖,正是这一热潮在推动着该地区许多经济体的增长。
他指出,与人工智能热潮相关的电子产品出口支撑了韩国、日本和新加坡等地区的经济增长。因此,“与20世纪90年代的金融脆弱性不同,亚洲现在面临的是需求脆弱性,”Neumann表示。
他警告称,一旦美债收益率和融资成本的持续走高对AI硬件热潮造成压制,抑或是日元剧烈震荡扰乱了全球融资市场,对亚洲出口商品的需求便可能会萎缩,经济增长也将趋于平缓。
打开任意一个外汇交流群问"Exness受谁监管",答案通常有三种:塞浦路斯、南非、塞舌尔。三个都不算错,但也都说漏了——这家平台在不同司法辖区注册了多家运营实体,账户最终落在哪个实体名下,就受哪张牌照
到今年,对于电动化转型,合资车企的态度终于不像过去那样,带着些许傲慢笑看产业变迁。在经历数轮市场再教育,当消费者不断将合资品牌从自己的购车选项中剔除,那种温水煮青蛙的感觉,愈发凸显,反复刺痛着合资企业
期货公司观点汇总一张图:9月14日有色系(铜、锌、铝、镍、锡等)。铜:宏观情绪谨慎,铜价震荡调整;宏观情绪预计较为谨慎,铜价预计震荡调整,可适当减仓以规避波动风险;锌:全球流动性收紧预期叠加国内出口交
从技术上来看,美指周四上涨在99.05之下遇阻,下跌在98.55之上受到支持,意味着美元短线反弹后有可能保持下跌的走势。如果美指今天反弹在99.05之下遇阻,后市下跌的目标将会指向98.65--98.
今年一季度,多地反诈中心通报的仿冒投资类App案例中,外汇交易类占比接近四成。Ex外汇这类名字在搜索框里敲进去,跳出来的下载链接往往有十几条,域名、图标、版本号各不相同。点错一个,装上的可能根本不是同
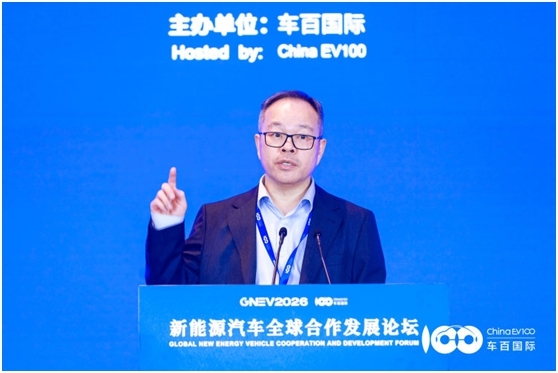
在近日举行的新能源汽车全球合作发展论坛(GNEV2026)上,麦格纳中国区总裁李亚旭发表主题演讲,并接受中国经济网等媒体采访。围绕中国市场竞争、技术量产转化、车企出海等行业热点,李亚旭结合麦格纳的技术
